Gli italiani non sono mai stati tanto impauriti dal rischio: per ogni soggetto disposto ad accettare un rischio finanziario in cambio di un rendimento più alto, ce ne sono 33,6 che si rifiutano di farlo. Eppure, non hanno mai investito tanto in certificates come nel primo semestre 2026, con 18,37 miliardi di euro collocati. A dirlo sono due report: l’Indagine sul risparmio e sulle scelte finanziarie realizzata da Intesa Sanpaolo e Centro Einaudi, e l’Analisi del mercato primario degli associati di Acepi (Associazione italiana certificati e prodotti di investimento).
AVVERSIONE AL RISCHIO AI MINIMI, LIQUIDITÀ TRA LE CARATTERISTICHE PRIORITARIE DI UN INVESTIMENTO
L’indice di avversione al rischio degli italiani ha toccato il livello più alto mai registrato, 33,6. Era 20,5 nel 2025 e 8,1 nel 2017. Il dato è contenuto nell’Indagine sul risparmio e sulle scelte finanziarie 2026 realizzata da Intesa Sanpaolo e Centro Einaudi, e presentata il 15 settembre. Nella fascia 18-24 anni, l’avversione al rischio è 84,0. Gli analisti lo spiegano con gli shock della fase formativa: pandemia, trauma inflattivo, crisi abitativa.
La stessa indagine registra la caratteristica ritenuta più importante in un investimento tra sicurezza del capitale, liquidità, rendimento a breve o rendimento a lungo termine. Per la prima volta, la sicurezza non raccoglie la maggioranza assoluta (48,8%). Guadagna terreno la liquidità, salita dal 12,7% del 2019 al 18,7%. Gli italiani, perdendo in sicurezza, non stanno diventando più propensi al rischio, vogliono poter uscire in fretta dall’investimento.
In questo contesto, con tassi ancora alti, inflazione che non arretra, conflitti e tensioni geopolitiche, il mercato dei certificati di investimento sta vivendo l’anno migliore della sua storia. Tale fenomeno non riguarda solo i certificati. Nonostante il record dell’avversione al rischio, gli acquirenti di obbligazioni, azioni e fondi comuni superano i venditori: nel risparmio gestito si contano quasi cinque sottoscrizioni per ogni riscatto.
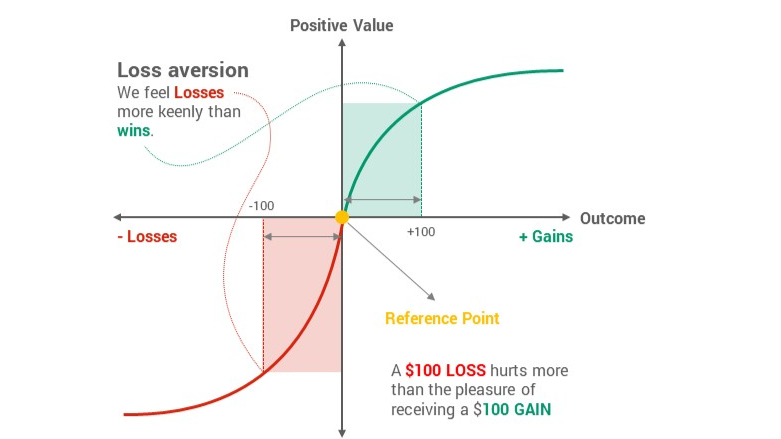
Il fenomeno è spiegato richiamando la loss aversion descritta dagli economisti Daniel Kahneman e Amos Tversky, secondo cui la sofferenza psicologica di una perdita pesa più del piacere generato da un guadagno equivalente. Quando l’incertezza cresce, non è detto che le persone smettano di investire; spesso continuano a farlo ma concentrandosi su prodotti che promettono di limitare le perdite.
RISPARMI COME UNA FORTEZZA DA DIFENDERE
I certificati danno ai piccoli investitori la possibilità di accedere a mercati complessi con una strategia di investimento preconfezionata e una gestione del rischio che altrimenti sarebbe difficile avere alle prime armi. Nei primi sei mesi dell’anno, sono stati destinati a questo strumento finanziario 18,37 miliardi di euro, cifra che Acepi segnala essere il miglior risultato semestrale di sempre. Guardando al secondo trimestre, sono stati collocati 762 nuovi prodotti, per 8,8 miliardi di euro, +38% sull’anno precedente.
Un popolo che dice di aver paura del rischio e intanto costruisce il proprio risparmio dentro uno degli strumenti finanziari meno immediati da capire; le due cose però non si contraddicono. Immagina di dover proteggere qualcosa di prezioso, come i tuoi risparmi, e di scegliere di farlo costruendoci intorno delle mura. Un certificato di investimento funziona esattamente così: è un titolo emesso da un banca che si lega alla performance di un sottostante (come un’azione, un indice o una materia prima), ma con delle regole precise su quanto puoi perdere al verificarsi di una determinata condizione. Quelle regole si chiamano barriera, e funzionano come delle mura. Più le mura sono alte (più la barriera è profonda) più ci si sente sicuri all’interno della fortezza.
CI SONO CERTIFICATI E CERTIFICATI
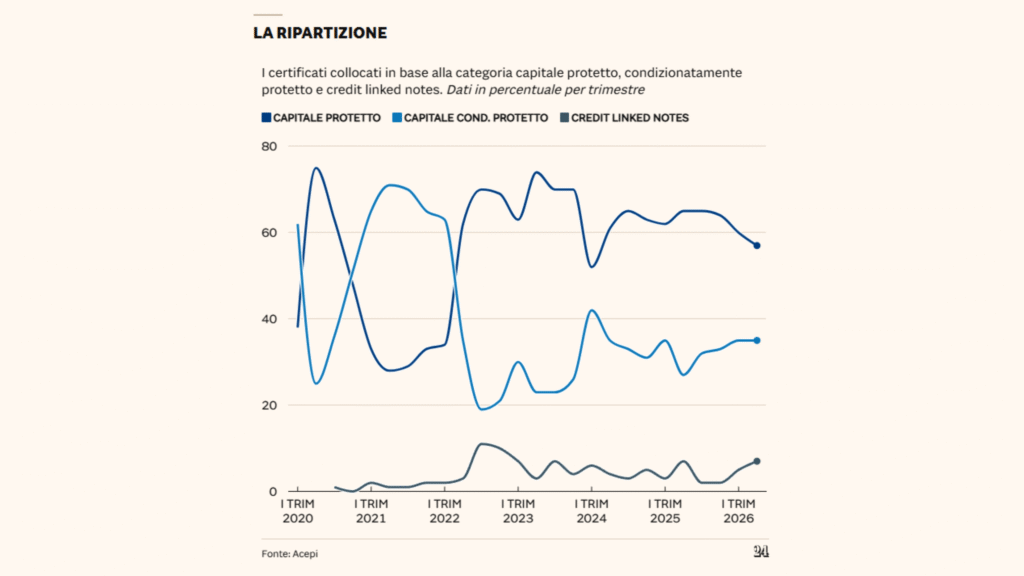
Sun Tzu, nell’‘Arte della guerra’, considerava la vittoria migliore quella ottenuta senza combattere. Questa condizione potrebbe descrivere la logica dei certificati a capitale protetto, che sono il 57% di quanto collocato in Italia sul mercato primario (due anni fa era il 70%). Il prodotto che guida questa categoria è il ‘certificato Digital’, che paga un premio periodico se il sottostante si trova sopra un certo livello a una data prefissata. Se non ci si trova, il premio salta ma il capitale resta comunque garantito a scadenza.
Il 35% del mercato appartiene alla categoria a capitale condizionatamente protetto, il cui prodotto più diffuso – il Cash collect – propone premi (spesso mensili), con rendimenti potenziali dall’8% al 50% annuo, a fronte di una barriera capitale tipicamente fissata al 50% del valore iniziale. È un terreno più esposto, scelto da una clientela affluent e private, che accetta un rischio maggiore per un auspicato rendimento più alto.
C’è poi un’eccezione per chi vuole giocarsi tutto consapevole di non avere protezione, i certificati con leva (leverage certificates). La leva consiste nello scommettere a favore o contro il sottostante a cui sono collegati. Nel caso dei ‘bull certificates’, si pensa che il prezzo di un bene salirà: se il valore sale realmente, si guadagna di più ma se il valore scende troppo si perde tutto e oltre una barriera di sicurezza il certificato si estingue perdendo l’investimento. Con i ‘bear certificates’ si scommette che qualcosa andrà male: se il prezzo scende davvero, arriva il guadagno ma se il prezzo sale troppo, il certificato si estingue.
PANETTA INVITA A UNA «DISTRIBUZIONE RESPONSABILE»
Nel predisporre la strategia, un elemento sfugge al controllo del risparmiatore: l’affidabilità di chi emette il prodotto. Un certificato non è un conto corrente, e chi lo compra non è un correntista. È un creditore non garantito della banca che lo ha emesso. Se l’emittente fallisce, il certificato non rientra nel Fondo di garanzia dei depositi che copre i conti correnti fino a 100mila euro.
È un dettaglio che la Consob conosce bene. Da anni studia, nei suoi ‘Quaderni di finanza’, gli errori cognitivi che portano i risparmiatori retail a fidarsi più della sensazione di sicurezza che offre un prodotto che della sua reale struttura di rischio.
Su questo punto, il governatore di Bankitalia Fabio Panetta si era espresso a febbraio 2025 durante il congresso Assiom Forex, segnalando che i certificati «sono adatti a risparmiatori con adeguate conoscenze finanziarie» e chiedendo alle banche una «distribuzione responsabile, evitando di proporli a clienti privi delle competenze necessarie per valutarne costi e rischi».
